بغداد/ عراق أوبزيرفر
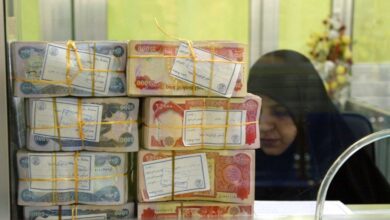
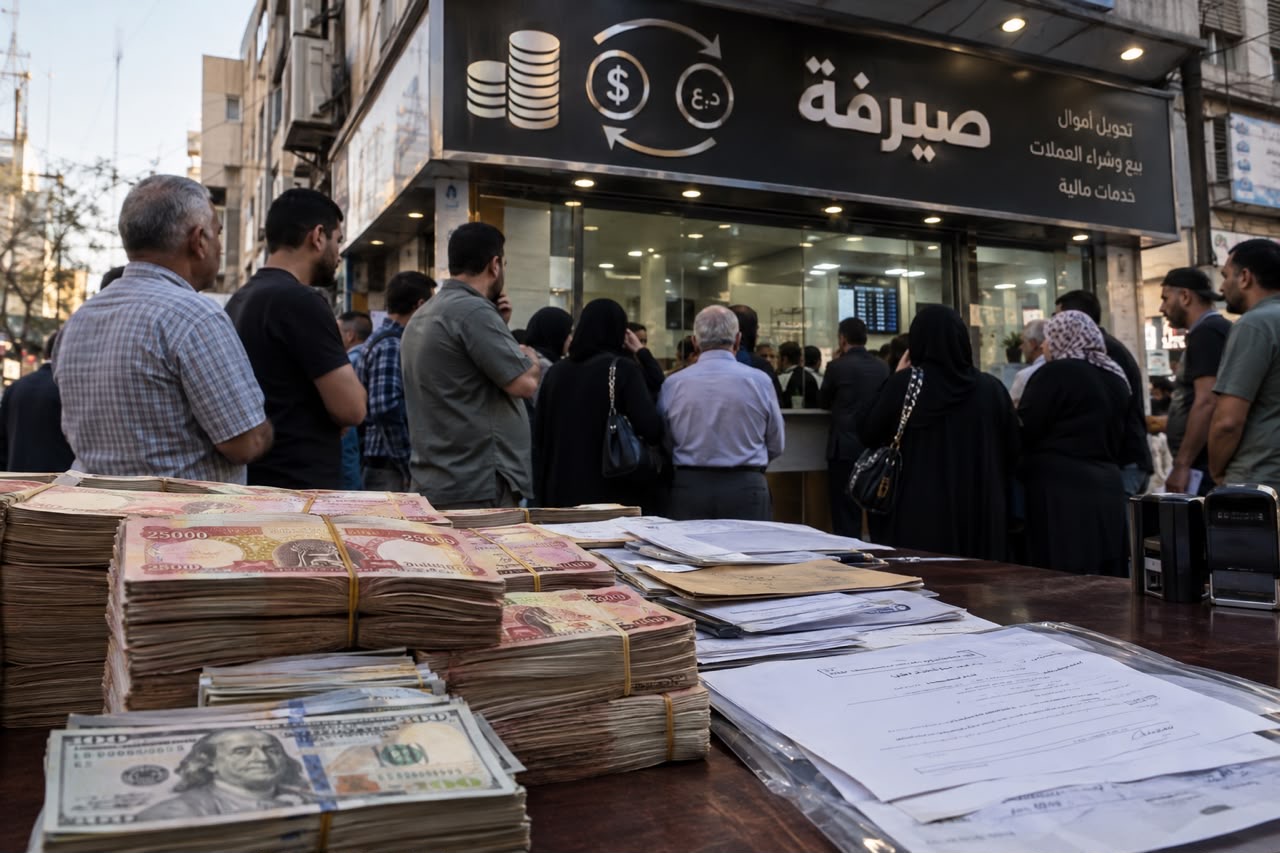
أثارت قضية شركة صيرفة في منطقة الكرادة وسط بغداد ضجة واسعة، بعد ظهور عشرات الأشخاص الذين يقولون إنهم أودعوا مبالغ مالية متفاوتة لديها بموجب عقود ووصولات رسمية، قبل أن يختفي صاحبها وتتوقف عمليات إعادة الأموال، وسط تقديرات متداولة بأن إجمالي المبالغ المتنازع عليها يقترب من 25 مليار دينار.
وتشير شهادات متداولة بشأن القضية إلى أن عدد المتضررين يقترب من 100 شخص من بغداد ومحافظات أخرى، فيما تتفاوت الأموال التي يقول أصحابها إنهم سلموها للشركة بصورة كبيرة، إذ تبدأ بعض المبالغ من عشرات آلاف الدولارات وتصل في حالات أخرى إلى مئات آلاف الدولارات وأكثر، بينما لم تعلن جهة قضائية حتى الآن حصيلة نهائية موحدة للأموال محل النزاع.
سندات وأوراق ثبوتية
وقال رياض المكصوصي، وهو أحد المتضررين، إن “التعامل مع الشركة لم يكن يجري بطريقة عشوائية أو بتسليم الأموال من دون مستندات، وإنما كانت هناك عقود ووصولات ومبالغ مثبتة، وهذا ما جعلنا نعتقد أن أموالنا موجودة لدى جهة تعمل بصورة طبيعية ويمكن الرجوع إليها قانونياً”.
وأضاف المكصوصي لـ”عراق أوبزيرفر” أن “المشكلة بدأت عندما تعذر استرداد الأموال، ثم ظهرت تباعاً حالات أخرى لأشخاص لديهم مبالغ كبيرة، ليتبين أن القضية لا تتعلق بشخص أو اثنين، وإنما بعشرات الأشخاص الذين يطالبون الآن باستعادة أموالهم”، لافتاً إلى أنه “أودع مبلغ 30 مليوناً مقابل الحصول على نحو 400 ألف دينار”.
أمام المواطن صكر الكرطاني، فقال إن “الثقة تراكمت على مدى سنوات ولم تبدأ بمبالغ ضخمة، إذ كانت العمليات الأولى تسير بصورة طبيعية وتدفع الأموال والاستحقاقات في مواعيدها، وهو ما شجع أشخاصاً على زيادة المبالغ وإقناع آخرين بالدخول، قبل أن تتوقف الدورة بصورة مفاجئة ويكتشف الجميع حجم الأموال الموجودة لدى صاحب الشركة”.
ويضيف في حديث لـ”عراق أوبزيرفر” أن “وجود عقد أو وصل يحمل اسم الشركة كان بالنسبة لنا ضمانة، ولم نكن نتوقع أن نصل إلى مرحلة نبحث فيها عن أموالنا بهذه الطريقة، خصوصاً أن بعض المتضررين وضعوا جزءاً كبيراً من مدخراتهم في هذه التعاملات”.
ويحذر البنك المركزي العراقي دائماً من الخلط بين نشاط الصرافة المرخص وبين النشاط المصرفي، إذ ينص قانون المصارف على عدم جواز ممارسة نشاط تلقي الودائع أو الأموال القابلة للدفع من الجمهور من دون ترخيص أو تصريح من البنك المركزي، فيما تخضع شركات الصرافة لضوابط رقابية منفصلة وإجراءات للعناية بالعملاء، ولا سيما في العمليات التي تبلغ 10 آلاف دولار فأكثر.
ويشرح خبير اقتصادي، طلب عدم الكشف عن اسمه، أن “هناك فارقاً جوهرياً بين الصيرفة الطبيعية وبين جمع الأموال من المواطنين مقابل عائد دوري، فالثانية يمكن أن تتحول عملياً إلى نشاط استثماري أو شبيه بتلقي الودائع، ولا يكفي وجود عقد بين الطرفين لجعل النشاط مصرفياً مرخصاً”.
وأضاف الخبير لـ”عراق أوبزيرفر” أن “إحدى الثغرات التي يمكن استغلالها في سوق الدولار هي الحصول على العملة بالسعر الرسمي لغرض محدد ثم إعادة توجيهها إلى السوق الموازي للاستفادة من فارق السعر، سواء عبر معاملات سفر أو عمليات مرتبطة بقنوات أخرى، لكن إثبات حصول ذلك في هذه القضية تحديداً يحتاج إلى تدقيق سجلات الشركة وحساباتها والجهات التي حصلت من خلالها على الدولار”.
وتفرض تعليمات البنك المركزي على شركات الصرافة التحقق من هوية العملاء والاحتفاظ ببيانات العمليات، كما تخضع الشركات المرخصة للرقابة والتدقيق، في وقت يؤكد البنك أن الدولار الذي يقدمه عبر القنوات الرسمية لا يجوز تحويله إلى سلعة للمضاربة خارج الغرض الذي خصص من أجله.
وتعيد القضية إلى الواجهة مخاطر تسليم مبالغ كبيرة إلى شركات الصرافة على أساس تحقيق عوائد مالية، إذ إن الترخيص بممارسة بيع وشراء العملات لا يعني بالضرورة وجود ترخيص لتلقي ودائع الجمهور أو تشغيل مدخراتهم، وهو الفارق الذي قد لا ينتبه إليه الكثير من المتعاملين إلا بعد وقوع النزاع.